

Die elektronische Rechnungsstellung in den Philippinen wird ab 2026 für steuerpflichtige Unternehmen verpflichtend. Das Büro für innere Steuern (BIR) hat bestätigt, dass die Steuerpflichtigen elektronische Rechnungen ausstellen müssen. bis zum oder vor dem 31. Dezember 2026. In diesem Leitfaden werden die rechtlichen Rahmenbedingungen dargelegt, erklärt, wer betroffen ist, welche Daten als gültige E-Rechnung gelten und was Unternehmen jetzt tun sollten.
Wichtige Erkenntnisse
- Frist: Abgeltungssteuerpflichtige müssen bis zum 31. Dezember 2026 strukturierte elektronische Rechnungen ausstellen.
- Wer ist versichert: E-Commerce-Unternehmen (außer Kleinunternehmer), Großsteuerpflichtige und Unternehmen, die CAS-, CBA- oder andere Rechnungsstellungsprogramme verwenden.
- Mikro-Steuerzahler Sie sind von der Pflicht zur elektronischen Rechnungsstellung befreit, können sie jedoch freiwillig elektronische Rechnungen verwenden.
- Zwei BIR-Zulassungen: Zuerst ein Permit to Issue (PTI)-elektronische Rechnung, dann innerhalb von sechs Monaten die EIS-Zertifizierung.
- Ein PDF allein ist keine E-Rechnung. Rechnungen, die in Word, Excel oder Google Sheets erstellt wurden, sind nicht qualifiziert.
- Elektronische Verkaufsberichterstattung Für die BIR handelt es sich um eine separate Verpflichtung. Diese beginnt erst, wenn die BIR ihre Durchführungsrichtlinien veröffentlicht.
Das rechtliche Rahmenwerk hinter der E-Rechnung bei BIR
Das philippinische Mandat für elektronische Rechnungsstellung basiert auf Abschnitte 237 und 237-A des National Internal Revenue Code, wie geändert durch die CREATE MORE Act (RA Nr. 12066). Vier BIR-Veröffentlichungen legen fest, wie es funktioniert:
| Verordnung | Datum | Was es tut |
|---|---|---|
| RR Nr. 8-2022 | 2022 | Festlegt die Richtlinien für das elektronische Rechnungsstellungsystem (EIS) und die Übermittlung von Verkaufsdaten |
| RR-Nr. 11-2025 | Februar 2025 | Mandate für die elektronische Rechnungsstellung und die elektronische Meldung von Verkäufen für bestimmte Steuerpflichtige |
| RR-Nr. 26-2025 | 5. September 2025 | Erweitert die Frist für die Einhaltung der Vorschriften von März 2026 auf 31. Dezember 2026 |
| RMC-Nr. 98-2026 | 22. September 2026 | Definition einer gültigen E-Rechnung, Einführung der PTI-Elektronenrechnung und Wiederherstellung der Frist |
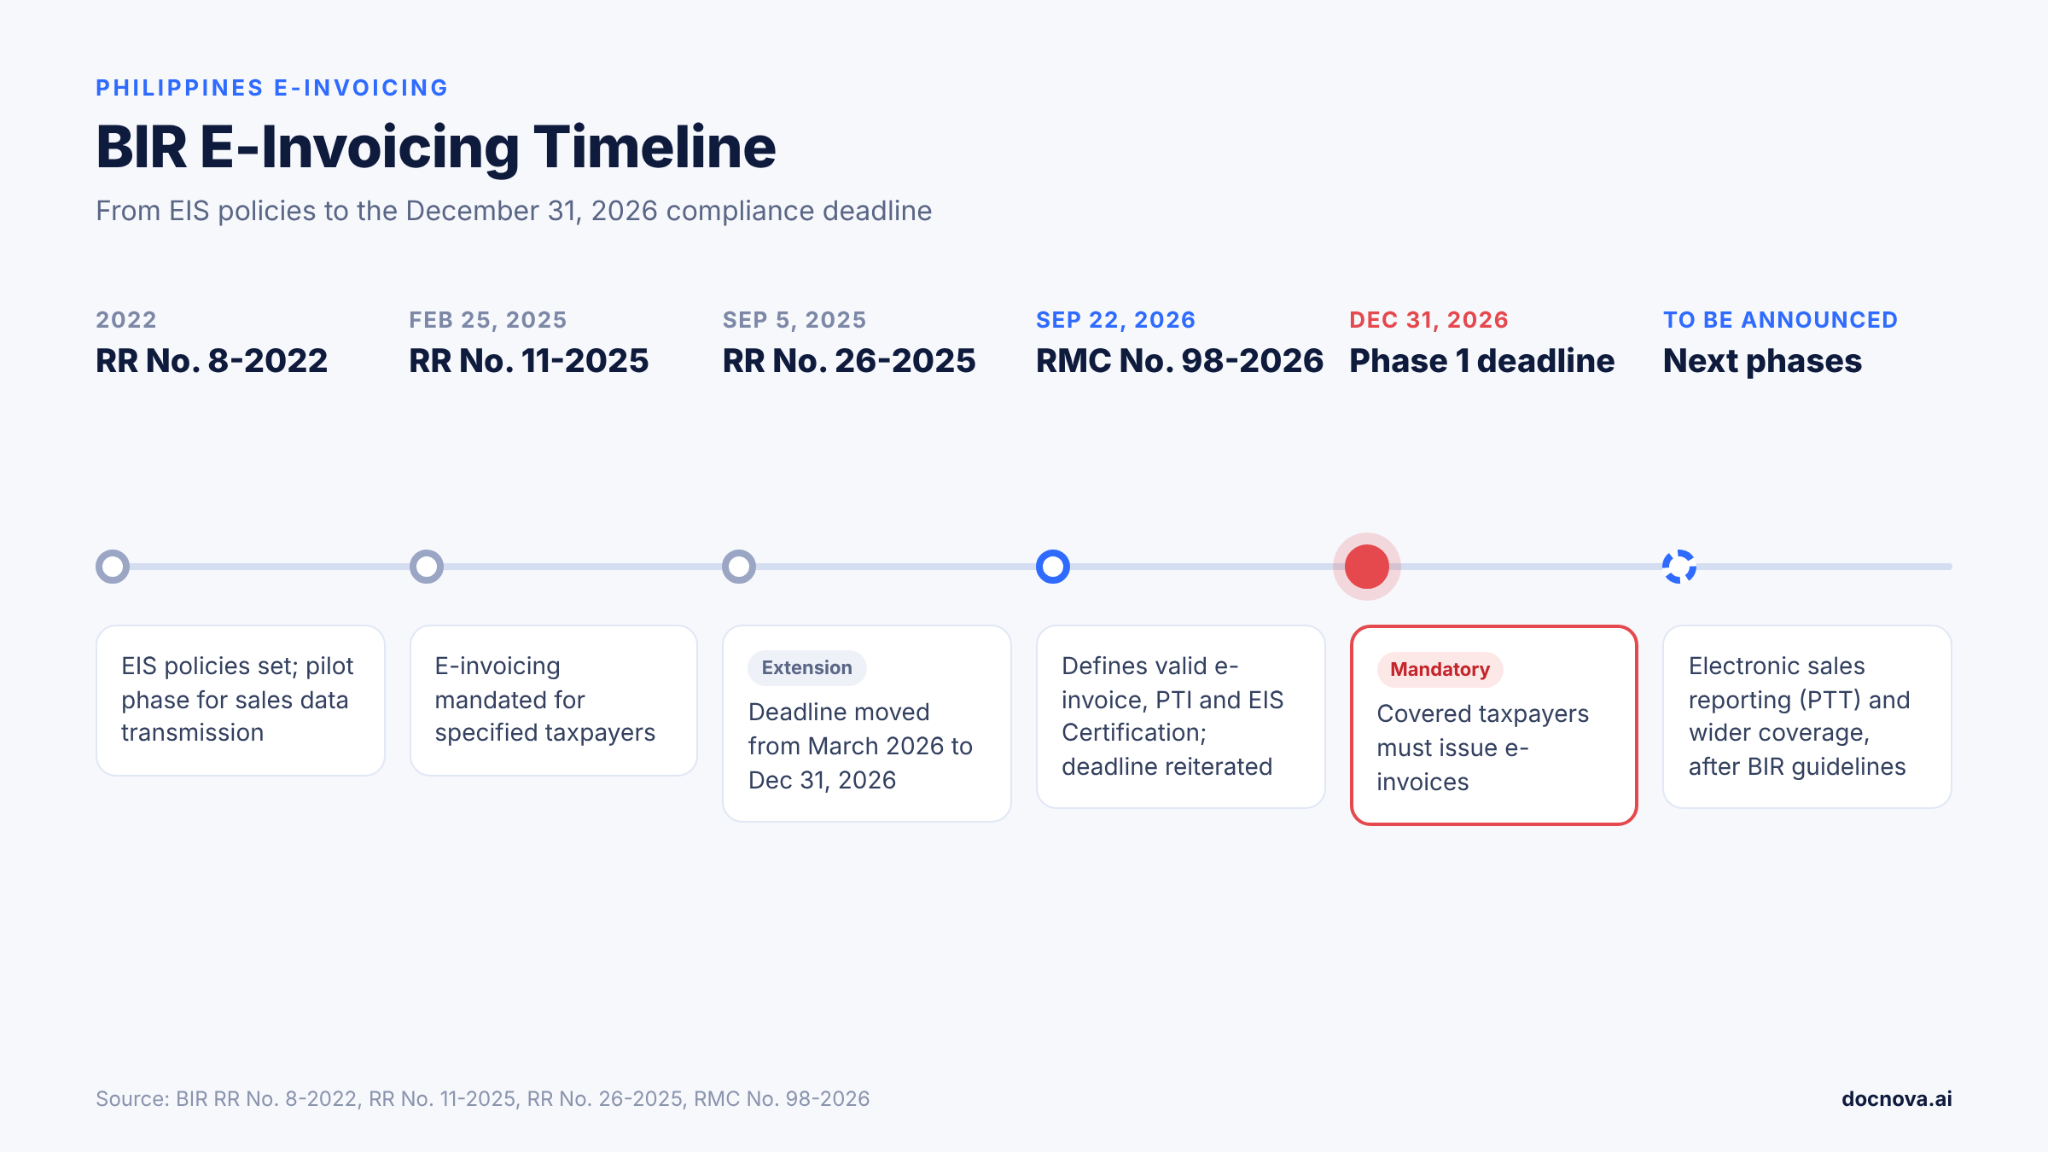
Nach RR Nr. 26-2025 kann der Finanzbeamte weiterhin die Frist verlängern. RMC Nr. 98-2026 bestätigte dies jedoch. 31. Dezember 2026 als Datum, das die Unternehmen berücksichtigen sollten.
Wer muss bis zum 31. Dezember 2026 handeln?
Die erste Phase umfasst:
- E-Commerce- und Internetgeschäftstätigkeiten, Das umfasst sowohl kleine, mittlere als auch große Unternehmen. Dazu gehören Online-Händler, Marktplätze, digitale Plattformen, Streaming- und Inhaltsanbieter, Lieferdienstleister und Mitfahrplattformen sowie Freiberufler, die Online-Dienstleistungen anbieten.
- Steuerzahler im Rahmen des Großsteuerservice (LTS).
- Große Steuerzahler gemäß dem Gesetz „Ease of Paying Taxes“ (EOPT) und dem RR-No. 8-2024, das in der Regel Unternehmen mit einem Bruttoumsatz von mindestens 1 Milliarde ₱ umfasst.
- Benutzer eines computergestützten Buchhaltungssystems (CAS) oder computergestützter Buchhaltungsbuchhaltung (CBA) mit elektronischer Rechnungsstellung sowie Nutzern anderer Rechnungsstellungsprogramme.
- Andere Steuerzahler von dem Kommissar bestimmt.
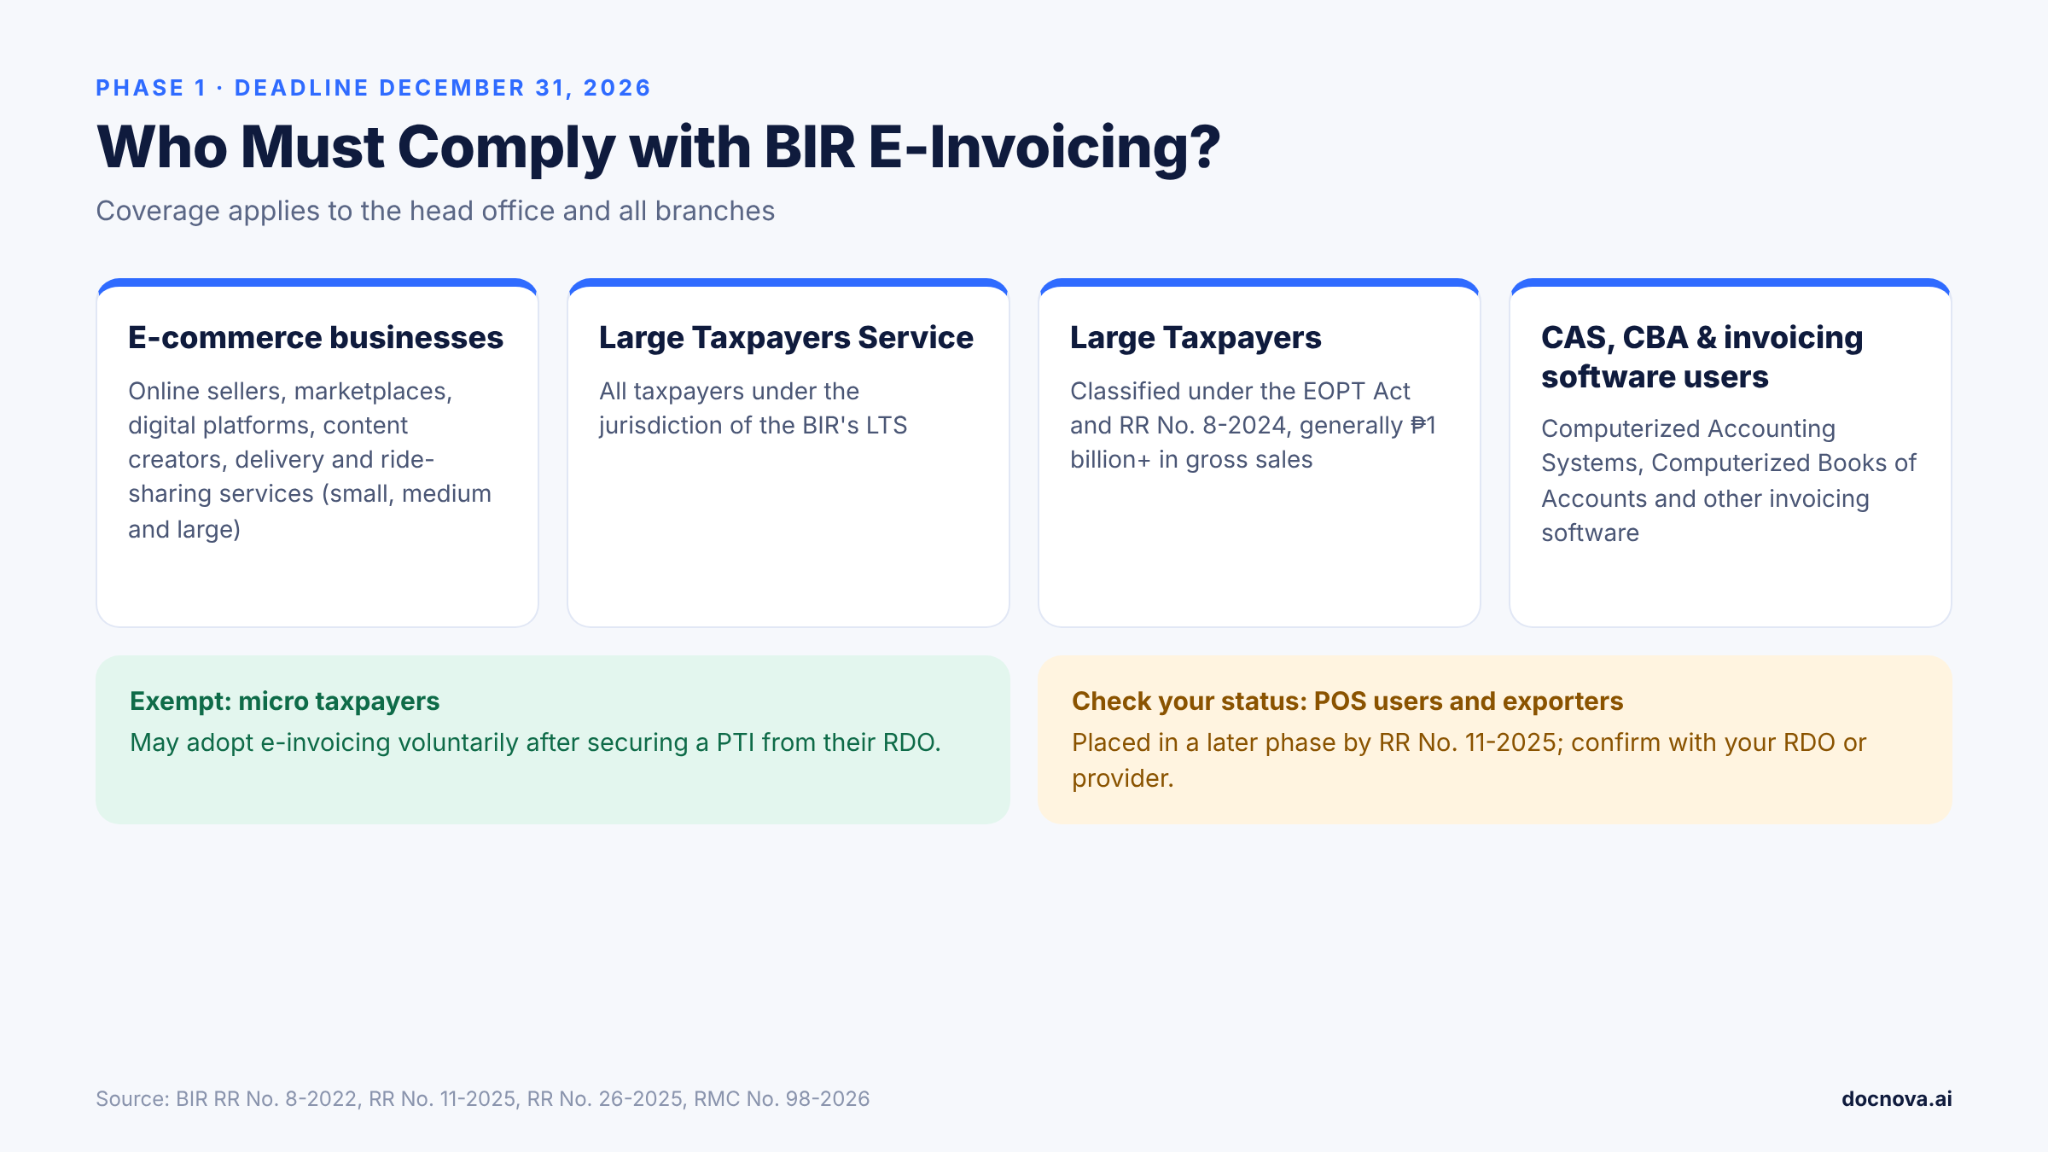
Wenn ein Unternehmen umfasst wird, gilt die Verpflichtung auch für dieses Unternehmen. Hauptsitz und alle Filialen.
Mikrotaxpflichtige sind von der Steuerbefreiung ausgeschlossen. Sie können elektronische Rechnungsstellung weiterhin freiwillig annehmen, sobald sie eine PTI von ihrem Revenue District Office (RDO) erhalten haben.
POS-Benutzer und Exportunternehmen Die Statusinformationen sollten sorgfältig überprüft werden. RR Nr. 11-2025 stellt Exporteure, registrierte Unternehmen und POS-Nutzer in eine spätere Phase ein. RMC Nr. 98-2026 bezieht sich jedoch auf “andere Rechnungsstellungsprogramme” und POS-Systeme, wenn es sich um gültige elektronische Rechnungen handelt.
Was gilt als BIR-E-Rechnung?
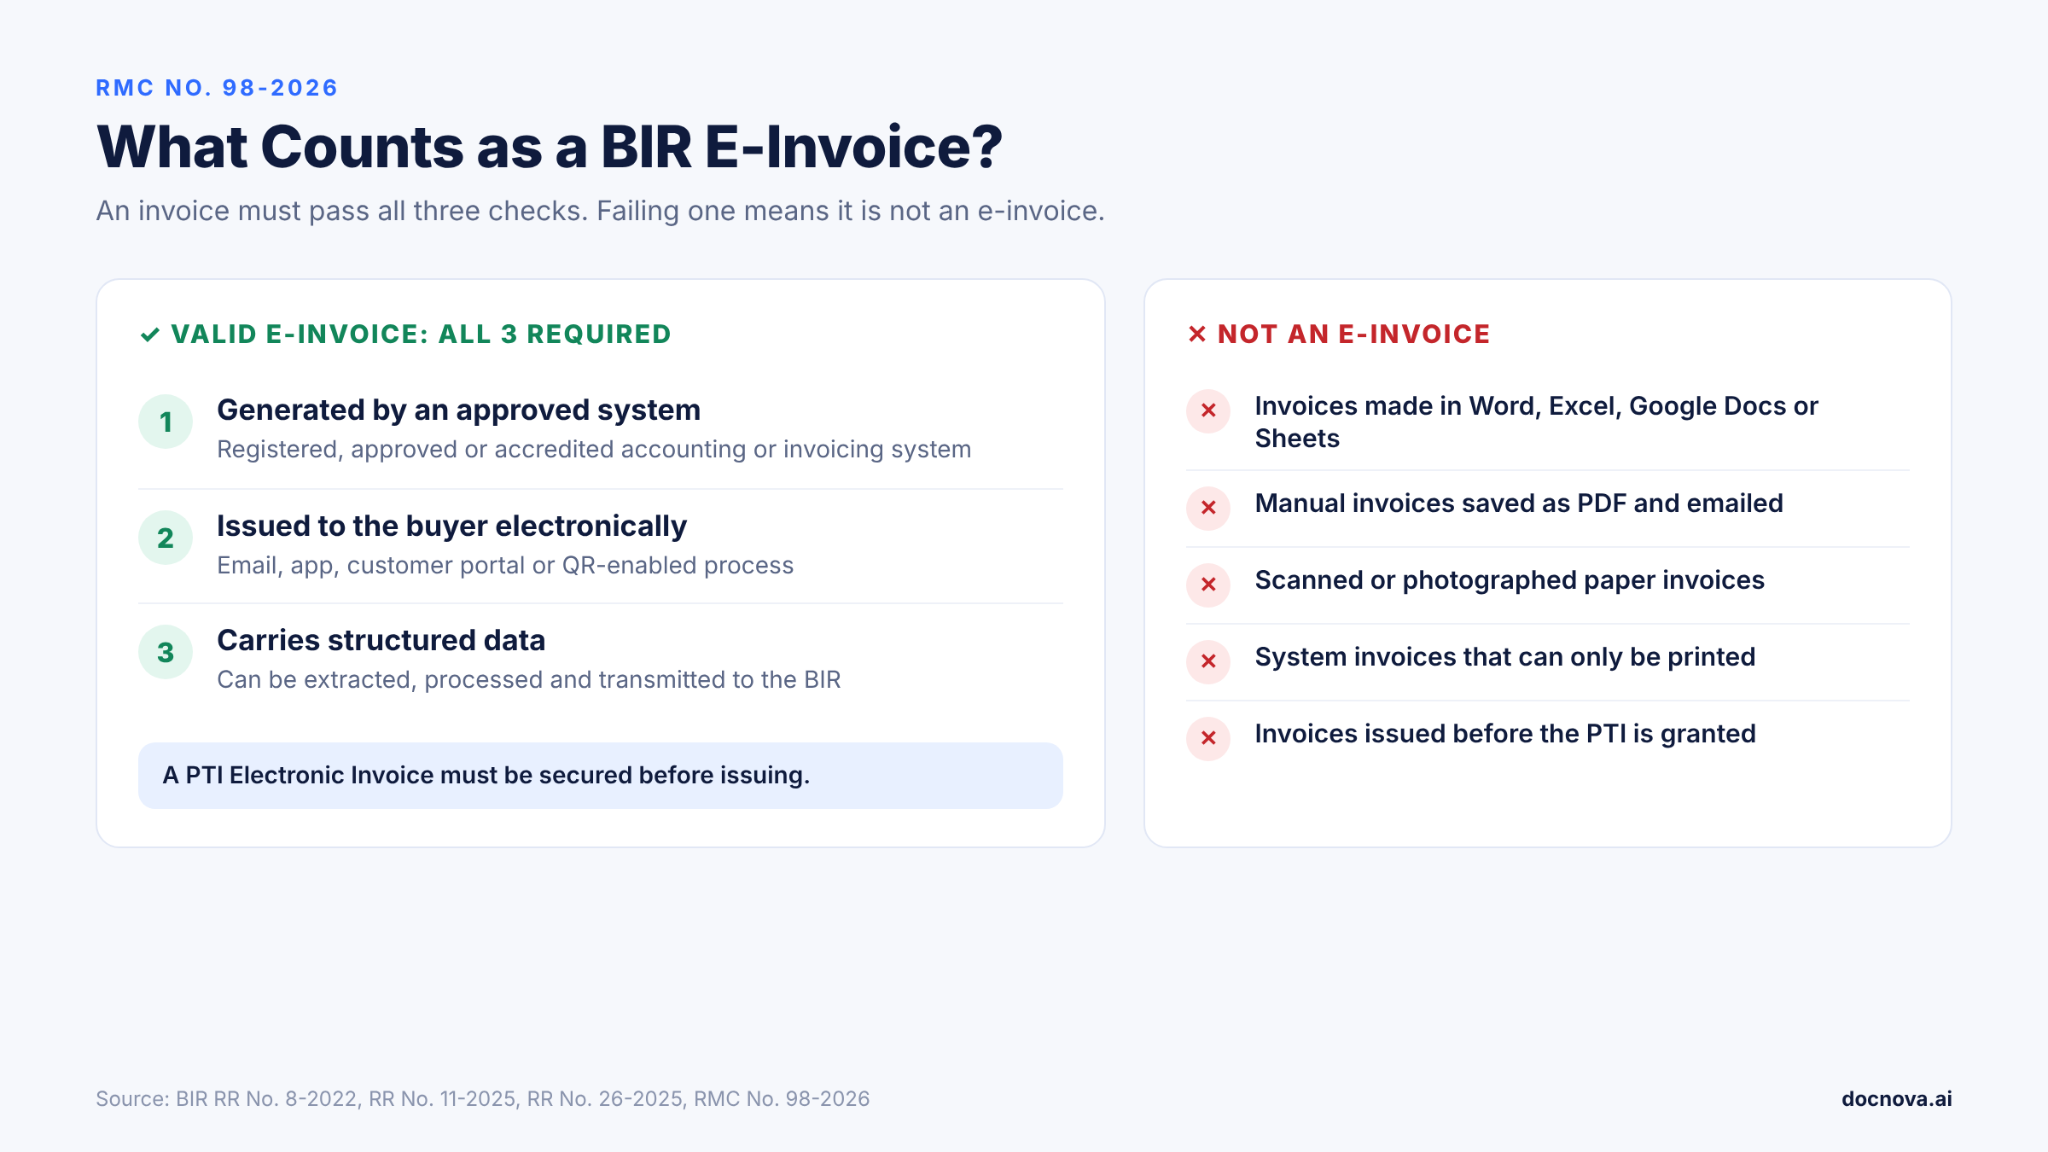
Gemäß RMC Nr. 98-2026 gilt eine Rechnung nur dann als elektronische Rechnung, wenn sie die folgenden Voraussetzungen erfüllt: alle drei Bedingungen:
- Es wird von einem registriert, zugelassen oder akkreditiert Buchhaltungssystem oder Rechnungsstellungssystem.
- Es ist an den Käufer elektronisch ausgestellt, Beispielsweise per E-Mail, einer App, einem Kundenportal oder einem QR-fähigen Prozess.
- Es trägt strukturierte Daten diese Daten können extrahiert, verarbeitet und der BIR übermittelt werden.
Folgende sind nicht Gültige E-Rechnungen:
- Rechnungen, die in Word, Excel, Google Docs oder Google Sheets erstellt wurden
- Manuell erstellte Rechnungen, die als PDF-Datei gespeichert und per E-Mail versendet werden
- Scanned oder fotografierte Papierrechnungen
- Systemrechnungen, die nur gedruckt werden können
- Rechnungen, die vor der Vergabe des PTI-Elektronischen Faktura-Formats ausgestellt wurden
Das bestehende EIS der BIR verwendet JSON für den Datenübertrag von Verkaufsdaten, Diese Daten werden digital unter Verwendung der JSON Web Signature (JWS) signiert. Andere strukturierte Formate können weiterhin intern verwendet werden, sofern die erforderlichen Verkaufsdaten in das von BIR vorgeschriebene Format konvertiert werden können.
PTI elektronische Rechnung und EIS-Zertifizierung
Unternehmen benötigen zwei separate Genehmigungen:
- PTI-Elektronische Rechnung (Genehmigung zur Ausstellung): Gibt dem Unternehmen die Befugnis, elektronische Rechnungen über sein zugelassenes System auszustellen. Es ist unabhängig vom bestehenden „Permit to Use“ (PTU)- oder „Acknowledgement Certificate“ für eine CAS. Anträge werden an das RDO oder das Büro für große Steuerzahler weitergeleitet, und die BIR bewertet diese Anträge innerhalb von 20 Werktage der Erhalt vollständiger Dokumente.
- EIS-Zertifizierung: Bestätigt, dass das System Verkaufsdaten nach BIR-Standards extrahieren, verarbeiten und übertragen kann. Die Tests finden im EIS-Zertifizierungsportal statt; fünf Pflichttests sind erforderlich, sieben, wenn das System eine API-Callback-Funktion verwendet. Die Ergebnisse müssen vorliegen. innerhalb von sechs Monaten nach Ausstellung des PTI, oder das PTI kann widerrufen werden.
A Permit to Transmit (PTT) Dies wird erst erforderlich sein, wenn die BIR die elektronische Verkaufsberichterstattung aktiviert.

E-Rechnung vs. elektronische Verkaufsberichterstattung
Das philippinische Modell ist ein Reporting-System, kein Echtzeit-Clearance-System. Zwei Verpflichtungen müssen getrennt behandelt werden:
- Elektronische Rechnungsstellung: Ausstellung von kompatiblen E-Rechnungen an Kunden – das gilt für den 31. Dezember 2026.
- Berichterstattung über elektronische Verkäufe: Senden strukturierter Verkaufsdaten an die BIR. Nach dem EIS-Rahmen soll dies in Echtzeit oder innerhalb von drei Kalendertagen erfolgen. Erst nach der Veröffentlichung der Durchführungsrichtlinien durch die BIR wird dies verpflichtend.
Unternehmen sollten ihre Systeme nun trotzdem für die Berichterstattung vorbereiten. Rein strukturierte Daten machen die zweite Phase deutlich einfacher.
Sonderregeln, die Unternehmen kennen sollten
- Korrekturen: Eine ausgestellte E-Rechnung kann nicht geändert oder gelöscht werden. Ein Rückgang wird mit einer Gutschrift oder einem Notizblatt behandelt. Ein Anstieg erfordert eine neue E-Rechnung.
- Systemausfall: Unter Betriebsunterbrechungen müssen Unternehmen manuell ausgestellte Rechnungen, die von der BIR zugelassen sind, ausstellen. Diese müssen anschließend durch eine elektronische Rechnung ersetzt werden, die die Nummer der manuell ausgestellten Rechnung enthält.
- Softwareänderungen: Der Umstieg auf ein neues System oder die Änderung seiner Plattform oder bestimmter Kerninformationen erfordert ein neues oder geändertes PTI.
- Reklassifizierung: Sobald ein Unternehmen abgedeckt ist, bleibt es abgedeckt, auch wenn es in eine niedrigere Steuerkategorie wechselt.
- Dienstleister: Unternehmen können die Einhaltung der Vorschriften durch ihre eigene Lösung oder über einen elektronischen Rechnungsdienstleister (ESP) umsetzen. Die BIR wird die Richtlinien für ESP separat veröffentlichen.
Steuerbegünstigungen für die Einrichtungskosten der elektronischen Rechnungsstellung
RR Nr. 11-2025 ermöglicht eine einmalige zusätzliche Abzugsberechtigung Über die Kosten für die Einrichtung eines elektronischen Verkaufsberichtssystems. In dem Jahr wird behauptet, dass das System fertiggestellt oder vollständig bezahlt ist.
| Steuerzahlerklassifizierung | Zusätzliche Abzugsforderung |
|---|---|
| Mikro und Kleinunternehmen | 100% € für die Einrichtungskosten |
| Mittelgroß und Groß | 50% € Aufbauskosten |
Importierte elektronische Verkaufsreporting-Systeme sind ebenfalls von den geltenden Steuern befreit.
Sanktionen für Nichtbefolgung
Die BIR hat noch keine Sanktionen veröffentlicht, die speziell auf das Fehlen der Frist am 31. Dezember 2026 abzielen. Der Steuergesetzbuch enthält bereits Sanktionen:
- Abschnitt 264: Verstoßene Rechnungsstellung kann zu Geldstrafen von 1.000 bis 50.000 Pesos und zu einer Freiheitsstrafe von zwei bis vier Jahren führen.
- Abschnitt 264-A: Das Fehlen der Übermittlung von Verkaufsdaten kann eine tägliche Strafe von einem Zehntel eines Prozent des Jahresumsatzes oder 10.000 Pesos zur Folge haben, je nachdem, welche der beiden Werte höher ist. Verstöße, die über einen Zeitraum von mehr als 180 Tagen in einem Jahr bestehen, können die dauerhafte Schließung des Geschäfts zur Folge haben.
So bereiten Sie sich auf das E-Rechnungserstellungsdatum in den Philippinen vor
- Überprüfen Sie die Deckung. Überprüfen Sie Ihre Steuerberater-Klassifizierung, Ihre Online-Verkaufsaktivitäten und Ihre Rechnungsstellungssysteme.
- Überprüfen Sie Ihren Rechnungsstellungsablauf. Überprüfen Sie, wie Rechnungen in jeder Filiale erstellt, genehmigt, versandt und korrigiert werden.
- Überprüfen Sie Ihre Software. Vergewissern Sie sich, dass die Software elektronische Rechnungen ausstellen und signierte JSON-Daten generieren kann, die den BIR-Standards entsprechen.
- Bewerben Sie sich frühzeitig um das PTI. Die Evaluierung allein kann 20 Werktage dauern, und die EIS-Zertifizierung muss innerhalb von sechs Monaten erfolgen.
- Stellen Sie ein Ausfallverfahren ein Verwendung von von BIR zugelassenen manuellen Rechnungen.
- Überwachung der BIR-Emissionsergebnisse Bei Strafen, ESPs, Verkaufsanpassungen und Verkaufsberichten.
Häufig gestellte Fragen
Was ist die Frist für die elektronische Rechnungsstellung in den Philippinen? Abgeltungssteuerpflichtige müssen elektronische Rechnungen bis zum 31. Dezember 2026 ausstellen, wie in RR Nr. 26-2025 festgelegt und durch RMC Nr. 98-2026 bestätigt.
Ist E-Rechnungspflicht für alle Unternehmen auf den Philippinen verpflichtend? Nein. Es gilt derzeit für E-Commerce-Unternehmen (außer für Kleinstunternehmer), Großunternehmer, LTS-Unternehmer und Unternehmen, die CAS, CBA oder andere Rechnungsstellungsprogramme verwenden.
Ist eine PDF-Rechnung in den Philippinen eine E-Rechnung? Nicht von allein. Es muss aus einem genehmigten System stammen, elektronisch ausgestellt sein und strukturierte Daten enthalten, die an die BIR übermittelt werden können.
In welchem Format muss die BIR Angaben verlangen? Der bestehende EIS verwendet für die Übertragung der Verkaufsdaten signiertes JSON. Andere strukturierte Formate können intern verwendet werden, sofern die erforderlichen Daten in das vom BIR vorgeschriebene Format konvertiert werden können.
Brauche ich ein neues PTI, wenn ich die Software ändern? Ja. Jede Änderung der Identität, Plattform oder Kerninformationen des genehmigten Systems erfordert eine neue oder geänderte PTI.
Bleiben Sie immer einen Schritt voraus bei globalen E-Rechnungsvorschriften
Die Philippinen gehören zu den wenigen Ländern in Asien und Europa, die auf strukturierte E-Invoicing und E-Reporting umsteigen. Docnova Hilft Unternehmen, konforme E-Rechnungen in mehreren Ländern über eine einzige Plattform auszustellen, zu validieren und auszutauschen – diese Plattform ist mit ihrem ERP-System verbunden. Vereinbaren Sie eine Demo, um zu sehen, wie Docnova Ihren Compliance-Roadmap unterstützen kann.
Planen Sie Ihre ERP-Verbindung? Entdecken Sie Integration von SAP e-Invoicing und Buchen Sie eine Docnova-Demo Um über Ihren Integrations- und Compliance-Roadmap zu diskutieren.
Primäre Quelle: BIR RMC Nr. 98-2026: Richtlinien und Anweisungen zur elektronischen Rechnungsstellung.
Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Steuer- oder Rechtsberatung dar. Letzte Aktualisierung: Oktober 2026.